
O que é a regra 50-30-20 e como aplicar no seu salário?
Você sabe pra onde vai o seu salário todo mês? Se a resposta for “não exatamente”, você não está sozinho — a maioria das pessoas gasta no automático e só percebe o problema quando o dinheiro já acabou. A regra 50-30-20 existe exatamente pra resolver isso, sem exigir planilha complicada nem controle centavo por centavo.
É um método de organizar o orçamento dividindo sua renda líquida em três fatias simples, cada uma com uma função clara. Criado nos Estados Unidos, ele ficou popular justamente por não depender de força de vontade sobre-humana — só de uma divisão bem pensada.
Neste artigo você vai entender exatamente como funciona a regra 50-30-20, ver um exemplo numérico completo e descobrir os erros mais comuns na hora de aplicá-la.
De onde vem a regra 50-30-20
O método foi apresentado em 2005 pela senadora e professora de direito americana Elizabeth Warren, em coautoria com sua filha Amelia Warren Tyagi, no livro All Your Worth: The Ultimate Lifetime Money Plan. A proposta nasceu de décadas de pesquisa de Warren sobre finanças domésticas, com o objetivo declarado de criar um método simples o suficiente para qualquer pessoa manter, mesmo sem formação em finanças.
As três fatias do orçamento, explicadas
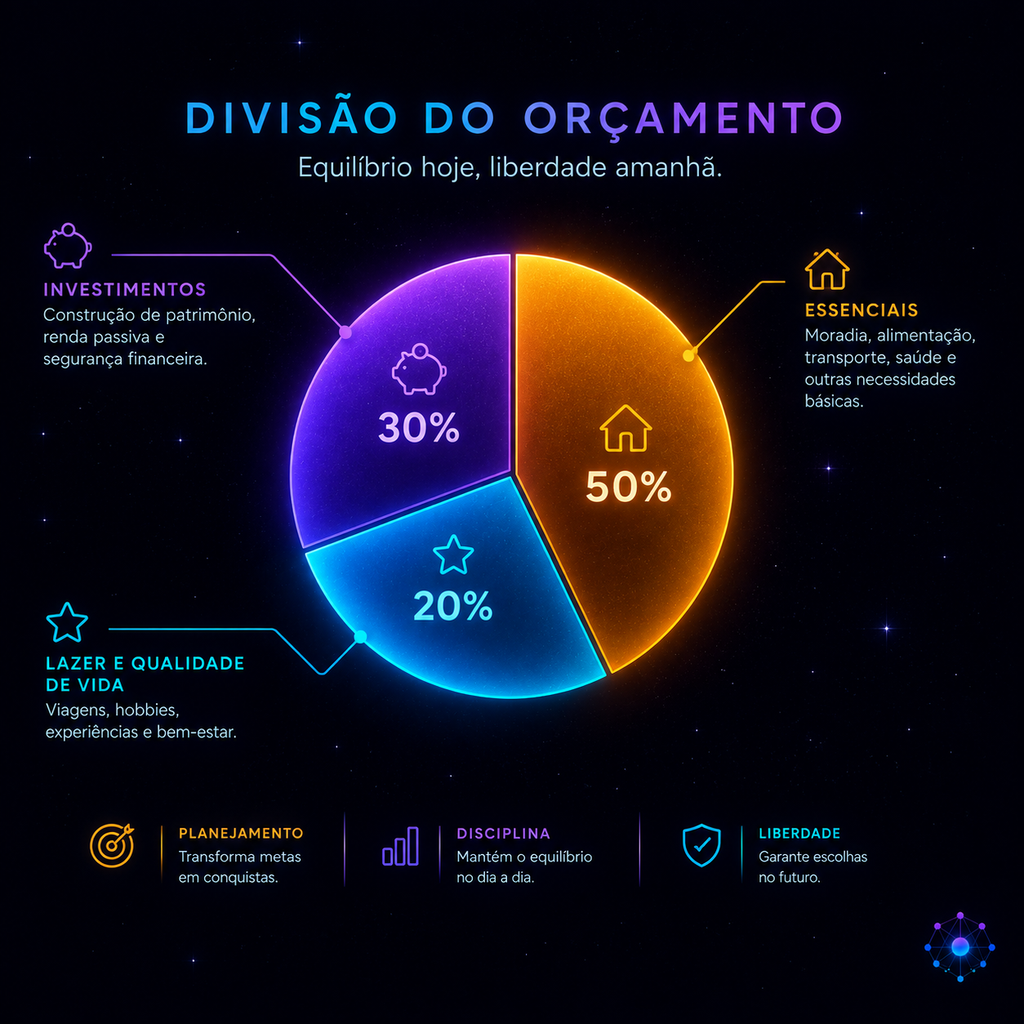
A lógica é dividir sua renda líquida (o que sobra depois de impostos e descontos obrigatórios) em três categorias.
50% — Necessidades
Tudo que você precisa pra viver e trabalhar, independente de vontade: aluguel ou financiamento, contas de água e luz, alimentação básica, transporte e plano de saúde. Se cortar esse gasto significasse comprometer sua rotina básica, ele entra aqui.
30% — Desejos
Gastos que melhoram sua qualidade de vida, mas que não são estritamente necessários: streaming, lazer, delivery, roupas além do essencial, hobbies. Não é “gasto errado” — é gasto consciente, dentro de um limite definido.
20% — Prioridades financeiras
A fatia voltada para o futuro: reserva de emergência, quitação de dívidas e investimentos. É a parte que mais costuma sumir quando não existe uma regra clara — por isso reservar o percentual antes de gastar o resto costuma funcionar melhor do que tentar “sobrar” no fim do mês.

Exemplo prático: aplicando a regra 50-30-20 num salário real
Imagine um salário líquido de R$ 3.000 por mês. Aplicando a regra:
| Categoria | % | Valor | O que entra |
| Necessidades | 50% | R$ 1.500 | Aluguel, contas, alimentação, transporte |
| Desejos | 30% | R$ 900 | Streaming, lazer, delivery, roupas |
| Prioridades financeiras | 20% | R$ 600 | Reserva de emergência, dívidas, investimentos |
Se os gastos essenciais ultrapassarem os 50% (o que é comum em cidades com aluguel caro), a recomendação não é abandonar a regra — é ajustar primeiro os “Desejos” antes de mexer na fatia de prioridades financeiras, que deve ser a última a ser sacrificada.
⚠️ Erro comum: classificar gastos de “Desejos” como “Necessidades” pra parecer que o orçamento está equilibrado (ex: chamar assinatura de streaming de “necessidade”). Isso mascara o problema em vez de resolver — e a regra só funciona com honestidade na classificação.
Você sabia?
💡 Você sabia? A regra 50-30-20 não é uma lei rígida — o próprio conceito de Elizabeth Warren permite adaptação. Quem mora em cidade com aluguel muito acima da média, por exemplo, pode ajustar temporariamente para algo como 60-20-20, sem abandonar a lógica central do método.
Perguntas frequentes sobre a regra 50-30-20
A regra 50-30-20 funciona pra quem tem renda variável (autônomo, freelancer)?
Funciona, mas exige adaptação: em vez de usar o salário de um mês fixo, use a média dos últimos 3 a 6 meses de renda líquida como base para calcular as três fatias, e revise o cálculo periodicamente.
Preciso guardar exatamente 20% mesmo se já tiver reserva de emergência?
Não necessariamente na forma de poupança parada. Com a reserva já formada, os 20% podem ser redirecionados para investimentos de prazo mais longo, mantendo o mesmo princípio de “pagar o futuro primeiro”.
A regra 50-30-20 substitui o controle detalhado de gastos?
Não completamente — ela é um ponto de partida simples. Quem quiser mais precisão pode registrar gastos dentro de cada categoria para identificar exatamente onde ajustar, sem precisar de um controle centavo por centavo desde o início.
O que fazer se meus gastos essenciais já passam de 50% da renda?
É uma situação comum, especialmente em grandes cidades. Nesse caso, o primeiro ajuste deve vir da fatia de “Desejos”, reduzindo-a temporariamente, para não comprometer a parte destinada a prioridades financeiras.
Fontes e leituras recomendadas
Banco Central do Brasil — Cartilha de Orçamento Pessoal (Série II): bcb.gov.br/pre/pef/port/folder_serie_II_orcamento_pessoal.pdf
Banco Central do Brasil — Caderno de Educação Financeira, Gestão de Finanças Pessoais: bcb.gov.br/pre/pef/port/caderno_cidadania_financeira.pdf
Elizabeth Warren e Amelia Warren Tyagi — All Your Worth: The Ultimate Lifetime Money Plan (2005), obra original que apresentou o método (sem link oficial disponível).
Conclusão
A regra 50-30-20 não é sobre restrição — é sobre clareza. Ela transforma a pergunta vaga de “por que meu dinheiro sempre acaba?” em três números concretos que você pode acompanhar todo mês, sem depender de força de vontade.
No fim das contas, orçamento que funciona não é o mais rígido — é o mais simples de manter por tempo suficiente para fazer diferença.
Gostou de organizar melhor suas finanças? Explore mais artigos na categoria Finanças.
— Lucas Gabriel (Oreki) – 2026
[…] você quer aprofundar sua organização financeira, vale ler também sobre a regra 50-30-20, um método simples pra saber quanto do seu orçamento já deveria estar indo pra investimentos que […]