
Score de crédito: o que é e como ele afeta sua vida?
Você já teve um cartão de crédito recusado sem entender o motivo? Ou percebeu que um amigo consegue empréstimos com juros bem menores que os seus, mesmo ganhando um salário parecido? A resposta provavelmente está numa única variável que a maioria das pessoas ignora até precisar dela: o score de crédito.
Trata-se de uma pontuação — geralmente de 0 a 1.000 — que resume, num único número, o quanto bancos e empresas confiam na sua capacidade de pagar dívidas em dia. Ela é calculada por birôs de crédito com base no seu histórico financeiro, e pode influenciar desde a aprovação de um cartão até a taxa de juros de um financiamento.
Neste artigo você vai entender como esse número é calculado, o que realmente pesa nele, e como melhorá-lo de forma legítima.
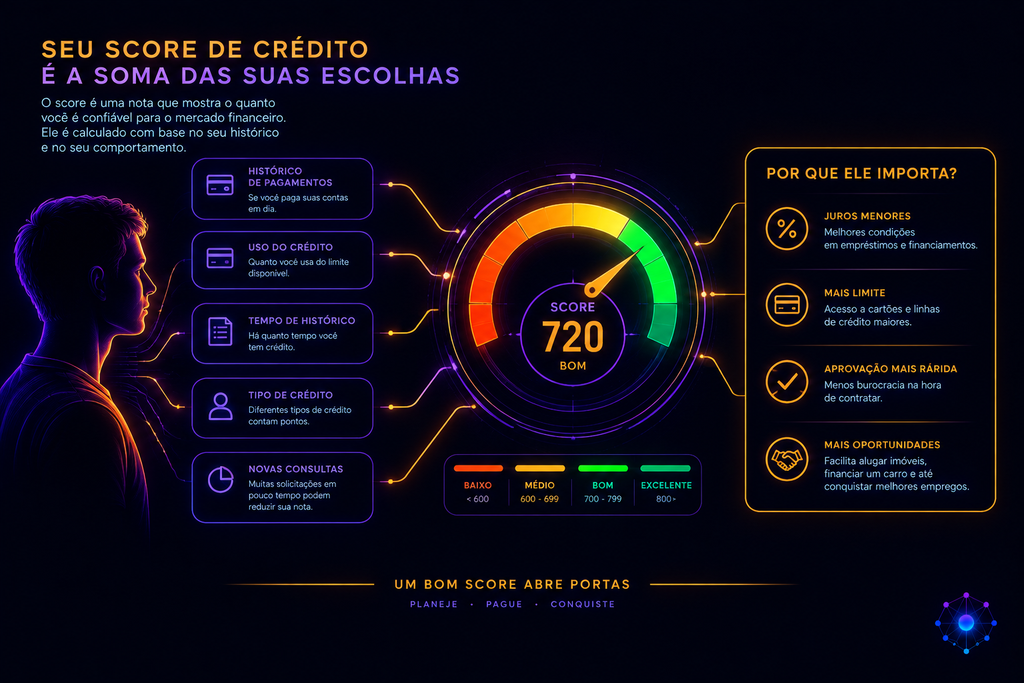
O que exatamente é o score de crédito
O score de crédito é calculado por birôs de crédito — no Brasil, os principais são Serasa, Boa Vista SCPC e Quod — com base no seu comportamento financeiro histórico: contas pagas em dia, dívidas em aberto, quantidade de crédito já solicitado, e outros fatores cadastrais.
Juridicamente, essa prática é reconhecida como lícita no Brasil pelo Superior Tribunal de Justiça, desde que respeitados os direitos do consumidor de solicitar esclarecimentos sobre os dados usados no cálculo.
Score alto garante crédito aprovado?
Não. Um score alto pode aumentar suas chances de conseguir crédito e, em alguns casos, contribuir para condições melhores — mas não garante aprovação. Bancos, financeiras e outras empresas consideram outros fatores na análise, como renda, relacionamento prévio com a instituição e políticas internas próprias. O score é uma peça importante da decisão, não a decisão inteira.
O que entra no cálculo (e por que não existe uma fórmula única)
Boa parte da confusão sobre score vem de supor que existe uma fórmula universal e idêntica entre birôs — não existe. Cada birô de crédito usa seu próprio modelo, com seus próprios fatores e pesos, e esses modelos são atualizados periodicamente pelas próprias empresas.
O que costuma pesar no cálculo
De forma geral, os modelos consideram: histórico de pagamentos (em dia ou atrasados), tempo de relacionamento com o mercado de crédito, quantidade de dívidas em aberto, busca recente por crédito (quantas vezes você solicitou crédito num período curto) e informações cadastrais básicas. O peso de cada fator varia conforme o birô e o modelo vigente — por isso, o mesmo comportamento pode gerar pontuações um pouco diferentes em birôs distintos.
O que a legislação protege
O cálculo deve respeitar os direitos do consumidor e não pode utilizar informações de forma abusiva ou discriminatória. Além disso, o consumidor pode solicitar esclarecimentos sobre as informações pessoais consideradas e as fontes dos dados utilizados no cálculo — um direito garantido pela Súmula 550 do STJ.

O papel do Cadastro Positivo
Desde 2019, uma mudança na legislação brasileira passou a incluir automaticamente os consumidores no chamado Cadastro Positivo — um banco de dados que reúne informações de pagamentos em dia, não só de dívidas em atraso como no modelo anterior. Isso significa que histórico de bom pagador também conta a seu favor, não apenas ausência de problemas.
É possível solicitar o cancelamento gratuitamente a qualquer momento. Depois do cancelamento, essas informações deixam de ser utilizadas para a formação do histórico de crédito ou composição da pontuação, o que pode reduzir a quantidade de informações disponíveis para uma análise de crédito.
⚠️ Erro comum: achar que “nunca ter usado crédito” é a melhor forma de ter um score alto. Na prática, birôs de crédito costumam avaliar melhor quem tem histórico de crédito ativo e bem pago do que quem nunca teve nenhum tipo de relacionamento com crédito — sem histórico, não há dados suficientes para uma boa avaliação.
Você sabia?
💡 Você sabia? Por lei, você tem o direito de consultar seu próprio score de crédito gratuitamente e solicitar esclarecimentos sobre quais informações influenciaram sua pontuação — sem custo e sem precisar de intermediários.
Perguntas frequentes sobre score de crédito
Meu score pode cair mesmo pagando tudo em dia?
Sim. Pagamento em dia é apenas um dos fatores. Muitas consultas feitas por empresas de crédito em um curto período e mudanças em outros fatores considerados pelo modelo também podem alterar a pontuação.
Consultar meu próprio score prejudica minha pontuação?
Não. Consultar o próprio score não é considerado uma “consulta de crédito” para fins de avaliação de risco — o que pode influenciar são consultas feitas por empresas ao avaliar uma solicitação de crédito sua.
Todo mundo tem o mesmo tipo de score, independente do birô?
Não necessariamente. Birôs diferentes (Serasa, Boa Vista, Quod) podem calcular pontuações levemente diferentes para a mesma pessoa, já que cada um usa sua própria metodologia e conjunto de dados.
É possível pagar para aumentar o score artificialmente?
Não de forma legítima. Serviços que prometem aumentar a pontuação mediante pagamento direto, sem mudança real de comportamento financeiro, não são reconhecidos pelos birôs oficiais e devem ser vistos com desconfiança.
Fontes e leituras recomendadas
Serasa — FAQ Score e pontuação de crédito: serasa.com.br/score/faq
Banco Central do Brasil — FAQ Cadastro Positivo (cancelamento e uso dos dados): bcb.gov.br/meubc/faqs/s/cadastro-positivo
Superior Tribunal de Justiça — Súmula 550 (legalidade do escore de crédito): processo.stj.jus.br/SCON/pesquisar.jsp?b=SUMU&sumula=+550
Conclusão
Score de crédito não é um número arbitrário nem um segredo impossível de entender — é um reflexo direto do seu histórico financeiro, calculado sob regras que a lei já protege parcialmente. Mas ele é uma peça da decisão de crédito, nunca a decisão inteira.
Cuidar do seu score não é sobre parecer rico — é sobre construir, aos poucos, a confiança que vai te dar acesso a crédito mais barato quando você realmente precisar dele.
Gostou de entender melhor sua vida financeira? Explore mais artigos na categoria Finanças.
— Lucas Gabriel (Oreki) – 2026