
Por que a poupança rende menos que o Tesouro Selic?
Quase todo brasileiro guarda dinheiro na poupança em algum momento da vida — é o investimento mais tradicional do país, simples de abrir e sem taxas. Mas existe uma pergunta que pouca gente faz: por que a poupança rende menos que o Tesouro Selic, sendo que os dois são considerados investimentos de baixíssimo risco?
A resposta não tem a ver com “sorte” ou “escolha de banco” — tem a ver com uma regra oficial, definida por lei, que trava matematicamente o rendimento da poupança abaixo do que ela poderia pagar.
Neste artigo você vai entender essa regra, por que o Tesouro Selic consegue pagar mais com um risco parecido, e o que isso significa pra quem está decidindo onde guardar o próprio dinheiro.
A regra oficial que define o rendimento da poupança
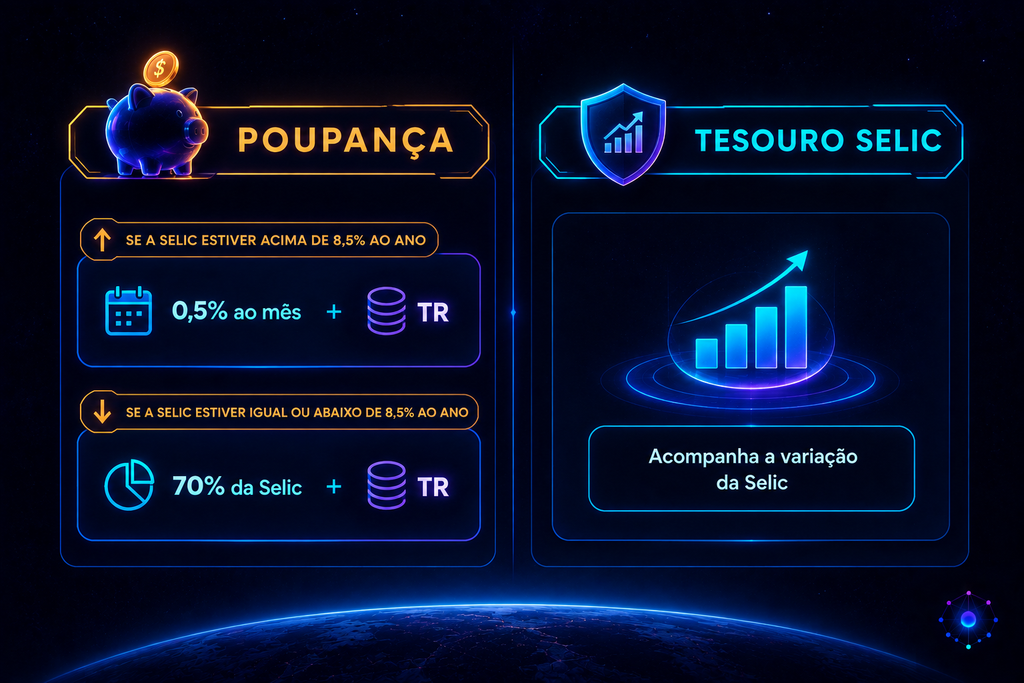
Desde 2012, o rendimento da poupança segue uma regra fixada pelo Banco Central: quando a meta da taxa Selic está acima de 8,5% ao ano, a poupança rende um valor fixo de 0,5% ao mês mais a Taxa Referencial (TR) — independentemente de quão mais alta a Selic esteja. Quando a Selic está igual ou abaixo de 8,5% ao ano, a poupança passa a render 70% da Selic mais a TR.
Ou seja: em nenhum dos dois cenários a poupança acompanha 100% da Selic. Ela sempre rende uma fração dela, ou um valor fixo abaixo do que a taxa básica de juros permitiria.
Por que essa regra “trava” o rendimento em cenários de juros altos
Esse detalhe é importante justamente porque, quanto mais alta a Selic sobe além dos 8,5%, maior fica a diferença entre o que a poupança paga (fixo, em 0,5% ao mês) e o que outros investimentos pós-fixados de risco parecido conseguem pagar acompanhando a Selic de verdade.
Agora que entendemos a regra da poupança, vale entender o outro lado da comparação: como o Tesouro Selic funciona.
Como o Tesouro Selic consegue pagar mais, com risco parecido
O Tesouro Selic é um título público — na prática, um empréstimo que você faz ao governo federal, que devolve o valor com rendimento combinado. Diferente da poupança, sua rentabilidade acompanha a variação da própria taxa Selic diretamente, sem o teto de 0,5% ao mês nem o corte de 70%. O próprio Tesouro Direto informa oficialmente que esse título “faz o dinheiro render sempre acima da poupança”.
Em termos de segurança, os dois são considerados investimentos de baixo risco, mas com uma diferença: o Tesouro Selic é garantido diretamente pelo governo federal, enquanto a poupança é uma obrigação do banco onde a conta está aberta, protegida até um determinado limite pelo Fundo Garantidor de Créditos (FGC) em caso de problema com a instituição.
Vale uma ressalva importante: a poupança é isenta de Imposto de Renda, enquanto o Tesouro Selic segue uma tabela regressiva de IR (que diminui conforme o dinheiro fica mais tempo aplicado) e cobra uma pequena taxa de custódia. Ainda assim, na maior parte dos cenários de prazo médio ou longo, a diferença de rentabilidade bruta entre os dois costuma ser grande o suficiente para que o Tesouro Selic continue saindo na frente mesmo depois de descontar o imposto.
💡 Você sabia? Em 2020, a poupança rendeu cerca de 2,11% no ano — o pior resultado desde o início do Plano Real — enquanto a inflação oficial (IPCA) daquele ano ficou bem acima disso, o que significou perda real de poder de compra pra quem manteve o dinheiro só na poupança naquele período específico.
Perguntas frequentes sobre poupança e Tesouro Selic
A poupança sempre perde para a inflação?
Não sempre — depende do nível da Selic e da inflação em cada período específico. Já houve anos, como 2020 e 2021, em que a poupança rendeu menos que a inflação. Em outros cenários, seu rendimento nominal supera a inflação, ainda que normalmente fique abaixo do que outras opções de baixo risco pagariam.
O Tesouro Selic tem algum risco que a poupança não tem?
Não no sentido de segurança — o Tesouro Selic é considerado um dos investimentos mais seguros do país, garantido pelo governo federal. A principal diferença prática é a tributação: o Tesouro Selic tem IR regressivo e uma pequena taxa de custódia, enquanto a poupança é isenta de impostos.
Vale a pena tirar todo o dinheiro da poupança agora?
Este artigo não é uma recomendação de investimento — cada decisão financeira depende do seu contexto, prazo e objetivos. O que se pode afirmar, de forma estrutural, é que o Tesouro Selic tende a pagar mais que a poupança justamente por não ter o teto de rendimento que a poupança tem por regra.
A regra de rendimento da poupança pode mudar no futuro?
As regras de remuneração de investimentos são definidas por lei e podem, em tese, ser alteradas pelo governo ou pelo Banco Central — como já aconteceu em 2012. Vale sempre confirmar a regra vigente no momento em que for tomar uma decisão.
É difícil investir no Tesouro Selic?
Não. É possível investir através do site do Tesouro Direto ou de corretoras de investimento, com valores mínimos baixos e possibilidade de resgate a qualquer momento.
Fontes e leituras recomendadas
- Banco Central do Brasil — Remuneração dos depósitos de poupança
- Tesouro Direto (Tesouro Nacional) — Tesouro Selic
- Portal do Investidor (Gov.br) — Caderneta de Poupança
- IBGE — O que é a inflação?
Conclusão
No fim das contas, a poupança não rende menos por acaso, ou porque os bancos “escondem” alguma coisa — ela rende menos porque uma regra oficial trava seu rendimento estruturalmente abaixo do que outras opções de risco parecido conseguem pagar. Entender essa regra não muda sua vida da noite pro dia, mas muda a forma como você olha pro extrato da poupança.
Às vezes, a diferença entre “guardar dinheiro” e “fazer seu dinheiro trabalhar” está só em entender uma regra que pouca gente para pra ler. Se você está organizando onde guardar sua reserva, vale revisitar o artigo sobre reserva de emergência, que já entra em mais detalhes sobre onde alocar esse tipo de dinheiro.
Quer mais conteúdo assim sobre finanças pessoais? Veja todos os artigos da categoria Finanças.
— Lucas Gabriel (Oreki) – 2026