
O que é inflação e por que seu dinheiro vale menos?
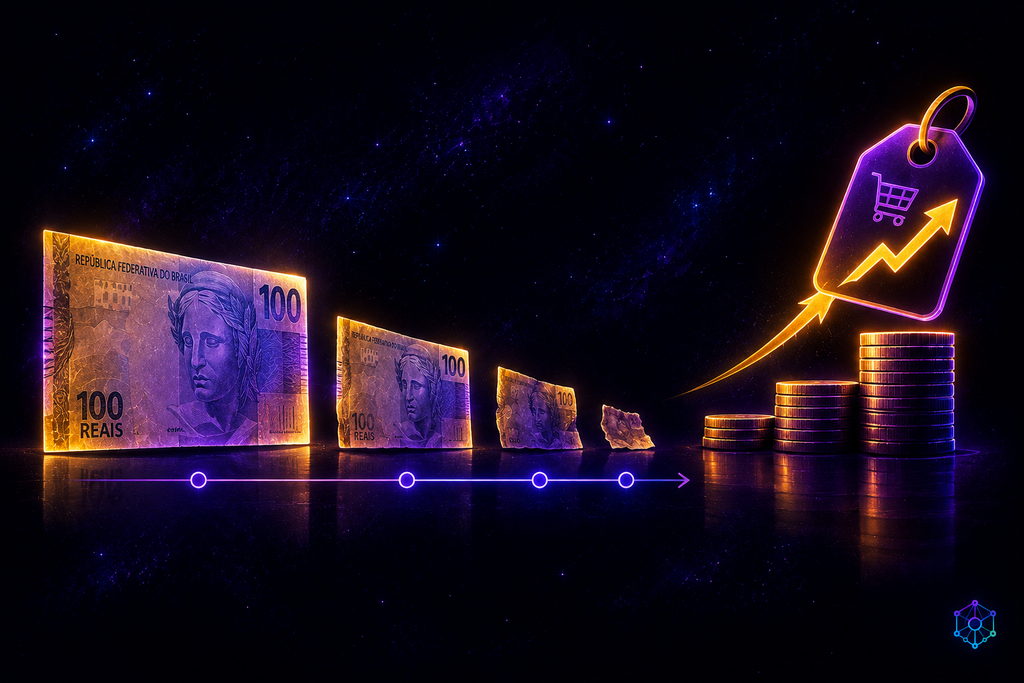
Você já ouviu alguém mais velho dizer “antigamente, com esse dinheiro, dava pra comprar muito mais”? Isso não é só nostalgia — é inflação acontecendo, silenciosamente, ao longo dos anos. Mas o que é inflação, exatamente, e por que ela faz o mesmo dinheiro comprar cada vez menos coisa com o passar do tempo?
Segundo o IBGE, inflação é o nome dado ao aumento generalizado e contínuo dos preços de produtos e serviços numa economia — não o aumento isolado de um único item, mas de uma cesta ampla de bens que as pessoas consomem no dia a dia.
Neste artigo você vai entender como a inflação é medida no Brasil, por que ela corrói o valor do dinheiro parado, e o que isso significa na prática para quem só guarda dinheiro na conta sem render nada.
Um aumento de preço isolado não é inflação
Um erro comum é confundir qualquer alta de preço com inflação. Se o tomate fica mais caro por causa de uma seca pontual, isso é um problema de oferta específico daquele produto — não inflação. Para caracterizar inflação de verdade, é preciso que os preços de uma cesta ampla de bens e serviços (alimentação, transporte, moradia, energia) subam de forma contínua e generalizada ao longo do tempo.
Como a inflação é medida no Brasil
Segundo o IBGE, o índice oficial de inflação usado pelo governo federal é o IPCA (Índice Nacional de Preços ao Consumidor Amplo). Todo mês, o instituto pesquisa uma grande quantidade de preços numa amostra de áreas urbanas do país, comparando com os valores do mês anterior. O resultado mostra, em porcentagem, quanto os preços subiram (ou, mais raramente, caíram) no período.
Sua inflação pessoal pode ser diferente do índice oficial
O IPCA reflete uma cesta média de consumo da população — mas o consumo de cada família é diferente. Segundo o próprio IBGE, uma pessoa que gasta proporcionalmente mais com aluguel, por exemplo, sente o efeito da inflação de forma diferente de quem gasta mais com alimentação, mesmo que o índice oficial seja o mesmo para os dois.

Por que dinheiro parado perde valor com a inflação
Aqui está o ponto mais prático pra sua vida financeira: se a inflação de um período foi, digamos, 5%, e o seu dinheiro ficou guardado sem render nada nesse mesmo período, você não está “no zero a zero” — você perdeu poder de compra. Com o mesmo valor nominal em mãos, você agora consegue comprar menos coisas do que conseguia antes.
É por isso que investimentos de renda fixa (como poupança, CDB ou Tesouro Direto) precisam render acima da inflação do período pra representar um ganho real. Um investimento que rende 4% num ano em que a inflação foi de 5% teve, na prática, um rendimento real negativo — mesmo que o extrato mostre um número positivo.
⚠️ Erro comum: olhar só pro rendimento nominal de um investimento e achar que está ganhando dinheiro. O que realmente importa pro seu poder de compra é o rendimento real — o rendimento nominal menos a inflação do período.
💡 Você sabia? O Banco Central disponibiliza gratuitamente uma ferramenta chamada Calculadora do Cidadão, que permite corrigir qualquer valor pela inflação oficial entre duas datas — útil pra descobrir, por exemplo, quanto valeria hoje um valor que você guardou (ou deveria ter recebido) há alguns anos.
Perguntas frequentes sobre o que é inflação
Inflação é sempre ruim para a economia?
Inflação baixa, estável e previsível costuma ser vista como algo administrável e até necessário para o funcionamento normal de uma economia. Já uma inflação muito alta ou muito instável — ou o oposto extremo, deflação persistente — tende a gerar mais incerteza e dificuldade de planejamento para famílias e empresas.
Qual a diferença entre inflação e deflação?
Inflação é o aumento generalizado dos preços; deflação é o movimento oposto, uma queda generalizada e contínua dos preços. Embora pareça positiva à primeira vista, a deflação persistente também é vista como um problema econômico, já que pode desestimular consumo e investimento.
Existe só um índice de inflação no Brasil?
Não. Além do IPCA (o índice oficial), existem outros como o INPC (também calculado pelo IBGE, focado em famílias de renda mais baixa) e o IGP-M (calculado pela FGV, usado como referência em vários tipos de contrato, como aluguel).
Como posso proteger meu dinheiro da inflação?
De forma geral, evitando deixar valores parados sem nenhum rendimento e buscando aplicações que historicamente acompanhem ou superem a inflação no longo prazo — mas a escolha específica depende do perfil e dos objetivos de cada pessoa, e vale sempre buscar informação atualizada antes de decidir.
Fontes e leituras recomendadas
- IBGE — O que é inflação: ibge.gov.br/explica/inflacao.php
- Banco Central — Calculadora do Cidadão (correção de valores pela inflação): www3.bcb.gov.br/CALCIDADAO
- Banco Central — BC te Explica #92: O que são inflação, deflação, estagflação e desinflação: youtube.com/watch?v=jbWIDBsNuMA
Conclusão
Inflação não é um conceito abstrato de economista — é a razão bem concreta pela qual guardar dinheiro parado, sem nenhum rendimento, é uma forma silenciosa de perder poder de compra com o tempo.
Entender o que é inflação é o primeiro passo pra parar de perguntar “por que meu dinheiro não rende” e começar a perguntar “esse rendimento está batendo a inflação, ou só parecendo que sim?”
Se você quer aprofundar sua organização financeira, vale ler também sobre a regra 50-30-20, um método simples pra saber quanto do seu orçamento já deveria estar indo pra investimentos que superem a inflação. Ou explore mais artigos na categoria Finanças.
— Lucas Gabriel (Oreki) – 2026